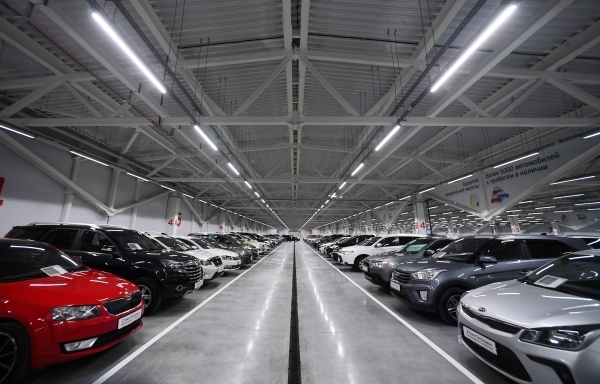
Российский автомобильный рынок продолжает демонстрировать уверенный восстановительный рост по итогам первого полугодия 2026 года. Согласно свежим данным Ассоциации европейского бизнеса (АЕБ), обнародованным на прошедшей неделе, за шесть месяцев текущего года в нашей стране было реализовано 600 844 новых легковых и легких коммерческих автомобиля (LCV). Этот показатель на 10% превышает объем продаж за аналогичный период прошлого года, что подтверждает устойчивую положительную динамику отрасли после нескольких лет турбулентности.
Особенно впечатляющим оказался июньский результат. В последний месяц первой половины года дилерские центры по всей стране реализовали 114 625 новых автомобилей. Этот объем оказался на 27,5% больше, чем в июне 2025 года, что свидетельствует не просто о постепенном восстановлении, а о достаточно динамичном спросе со стороны как физических, так и юридических лиц. Такая активность покупателей в летний период, который традиционно считается не самым пиковым для автопрома из-за отпусков и сезонного спада деловой активности, указывает на глубинные структурные изменения в потребительских предпочтениях и адаптацию рынка к новым реалиям.
Однако, несмотря на столь оптимистичную арифметику, эксперты отрасли призывают воздерживаться от излишнего эйфоризма. Председатель Комитета автопроизводителей АЕБ Алексей Калицев, комментируя опубликованную статистику, дал весьма сдержанный прогноз. В своем заявлении он подчеркнул, что российский авторынок сохраняет устойчивый рост, который стал уже привычной тенденцией последних месяцев, однако при этом абсолютно отсутствуют какие-либо «признаки бурного ускорения в обозримой перспективе». По его словам, текущая динамика хотя и положительна, но носит скорее плавный, эволюционный характер, нежели скачкообразный.
Ключевым посылом в выступлении главы комитета стал тезис о высокой степени неопределенности, сохраняющейся на горизонте планирования. Калицев акцентировал внимание на том, что ситуация на рынке остается «непредсказуемой и чувствительной к изменениям в макроэкономике и регуляторной политике». Это заявление звучит особенно весомо на фоне дискуссий о возможном повышении ключевой ставки, колебаниях курса национальной валюты и продолжающейся трансформации логистических цепочек поставок. Именно эти факторы, по мнению эксперта, будут определять траекторию развития рынка во втором полугодии, а возможности для долгосрочного прогнозирования остаются крайне ограниченными.
Примечательно, что структура роста также претерпевает качественные изменения. Ранее, на протяжении 2024 и начала 2025 годов, основной драйвер роста обеспечивался преимущественно китайскими брендами, активно заполнившими освободившиеся ниши ушедших западных производителей. Однако сейчас ситуация начинает выравниваться. Сергей Целиков, возглавляющий аналитическое агентство «Автостат», недавно отметил важный тренд: по итогам первых пяти месяцев 2026 года объемы продаж автомобилей европейских марок, поставляемых по параллельному импорту и через альтернативные каналы, выросли в России в два раза по сравнению с аналогичным периодом прошлого года. Это свидетельствует о том, что потребители постепенно восстанавливают интерес к брендам традиционных европейских автопроизводителей, несмотря на сохраняющиеся сложности с сервисным обслуживанием и поставками оригинальных запчастей.
Складывающаяся картина рынка указывает на зрелую стадию восстановления. Рост на 10% за полугодие, безусловно, является позитивным сигналом, подтверждающим состоятельность новой модели авторынка, которая строится на сочетании китайских массовых брендов, сохраняющегося присутствия российских производителей (в первую очередь АвтоВАЗа) и нишевого предложения премиальных марок из Европы и Японии. Однако подводные камни, о которых говорит Алексей Калицев, никуда не исчезли. Высокая закредитованность населения, рост утилизационного сбора, который периодически становится предметом обсуждения в правительстве, и сложности с ликвидностью у части дилерских сетей могут в любой момент скорректировать траекторию развития.
В ближайшие месяцы аналитики ожидают сохранения текущих темпов прироста, однако предупреждают, что база для сравнения во втором полугодии будет гораздо выше, чем в первом, что может привести к замедлению темпов годового роста. Тем не менее, достижение отметки в 600 тысяч проданных автомобилей за шесть месяцев — это серьезная веха, подтверждающая, что российский автопром и дилерский сектор успешно прошли период острой фазы кризиса и теперь находятся в фазе построения новой рыночной реальности. Вопрос лишь в том, насколько эта реальность окажется стабильной при следующем витке макроэкономических штормов.


Copyright © 2026 http://tatlerhero.com Email: businespersona@proton.me